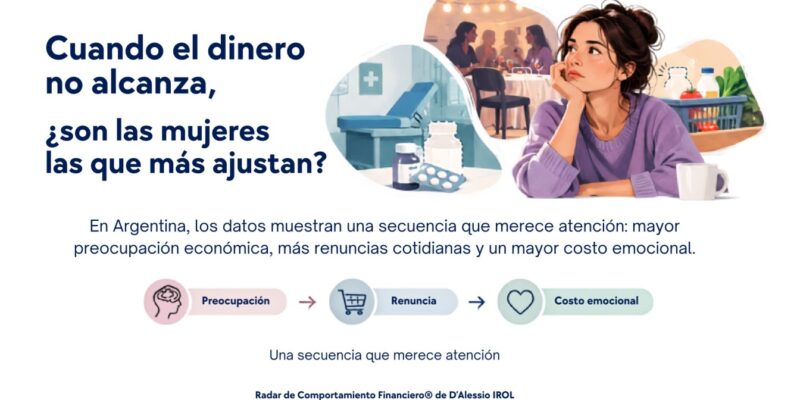
En Argentina, los datos muestran una secuencia que merece atención: mayor preocupación económica, más renuncias cotidianas y un mayor costo emocional.
Resultados del Radar de Comportamiento Financiero® – D’Alessio IROL
Cuando hablamos de dificultades económicas solemos mirar inflación, ingresos, consumo o endeudamiento.
Pero hay otra forma de observar lo que está ocurriendo: mirar quién expresa con mayor intensidad sus consecuencias en la vida cotidiana.
Y allí aparece una señal que merece atención.
Los resultados de nuestro Radar de Comportamiento Financiero® muestran que las mujeres expresan una preocupación económica mayor que los hombres en aspectos muy concretos de la economía familiar.
1. Mayor preocupación económica
66% teme que los ingresos no alcancen para mantener su nivel de vida, frente al 55% de los hombres.
42% se preocupa por no poder pagar sus deudas, contra 30% entre ellos.
El precio de los alimentos preocupa al 54% de las mujeres, frente al 46% de los hombres.
Hasta aquí podríamos hablar solamente de percepciones. Pero la diferencia se vuelve más significativa cuando preguntamos qué tuvieron que hacer durante el último año por motivos económicos.
2. Más renuncias cotidianas
55% de las mujeres redujo la cantidad de alimentos o dejó las marcas que compraba habitualmente. Entre los hombres, 43%.
50% dejó de asistir a una reunión o celebración para no gastar. Entre los hombres, 42%.
37% postergó una consulta médica o la compra de medicamentos por razones económicas, frente al 30% de los hombres.
No estamos hablando solamente de “consumir menos”. Estamos hablando de comer diferente, resignar espacios de encuentro y hasta postergar el cuidado de la propia salud.
3. Mayor costo emocional
Entre quienes tienen deudas o se atrasan en sus pagos, 46% de las mujeres dice sentir angustia, desazón o malestar, frente al 34% de los hombres.
La secuencia aparece en tres planos: preocupación → ajuste cotidiano → impacto emocional.
Una pregunta que queda abierta
Los datos no nos dicen quién decide cada gasto dentro del hogar ni permiten concluir que las mujeres sean siempre quienes realizan el ajuste familiar.
Pero sí muestran que ellas expresan con mayor intensidad varias de sus consecuencias más concretas.
¿Estamos midiendo suficientemente cómo se distribuye el costo cotidiano del ajuste dentro de los hogares?
Porque detrás de una caída del consumo puede haber una marca que se abandona. Pero también una reunión a la que ya no se va, una consulta médica que espera o una preocupación que no aparece en ninguna cuenta bancaria.
La economía del hogar también se vive. Y no todos parecen vivirla de la misma manera.
Radar de Comportamiento Financiero® – D’Alessio IROL